
auじぶん銀行のペアローンは、婚約者や親子、事実婚・同性パートナーとも組めて電子契約で印紙代もかからない一方、2人分の残高をまとめて守るペアローン連生団信を選ぶと、単独なら上乗せなしのがん50%保障団信でも年0.30%の上乗せがかかります。auじぶん銀行のデメリットとして見落とされやすいのはこの費用で、連生にするかどうかで総支払額が数百万円単位で変わることもあるからです。
ペアローンとは、マイホームを購入するときに、夫婦や親子などの2人がそれぞれ住宅ローンを契約して融資を受ける方法です。2人分の収入を使えるため、1人の収入では届かない金額を借りられる点が最大の利点です。借り換え時にも利用でき、ペアローンからペアローンへの借り換えもできます。
借入可能額を増やせること以外の理由で選ばれることもあります。共働き世帯では家計を別々に管理していることが多く、住宅の持ち分と返済の負担割合をはっきりさせる目的で、あえてペアローンを選ぶケースです。
一方で短所もあります。契約が2本になるため印紙税や登記手続きの費用が増えること、離婚などで住宅を手放すときに権利関係の整理が複雑になることです。売却価格が住宅ローン残高を下回る場合は、さらに処理が難しくなります。
ペアローンを利用する人が増加
共働き世帯は増え続けており、都市部を中心に住宅価格も高い水準が続いています。希望する住宅を1人の収入だけで購入するのが難しくなったことで、金融機関もペアローンへの対応を広げてきました。
auじぶん銀行のペアローン利用率
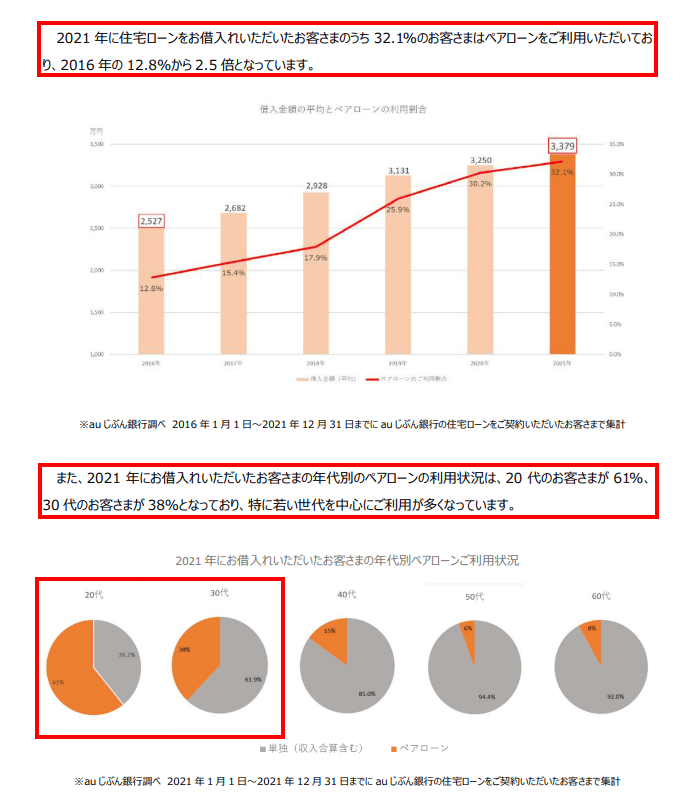
auじぶん銀行が2022年3月24日に公表したニュースリリースによると、2021年に同行で住宅ローンを借りた人の3割以上がペアローンを利用し、20代に限ると6割以上がペアローンでした。
収入がまだ伸びきらない若い世代にとってペアローンが選択肢として定着していたことが、この数字に表れています。※2022年3月公表時点のデータです。
ペアローンを検討しているなら、印紙税がかからない電子契約の住宅ローンを候補に入れておくと、借入額1,000万円超5,000万円以下の契約2本でそれだけで4万円の差がつきます。
三菱UFJ銀行の場合
2022年10月23日の日本経済新聞では、住宅ローン国内最大手の三菱UFJ銀行でもペアローンの取り扱いが増えていると報じられ、同行の担当者による、直近は全体の20%程度がペアローンでの融資になっているという発言が紹介されていました。※2022年10月の報道時点の数値です。
ペアローンの利用状況
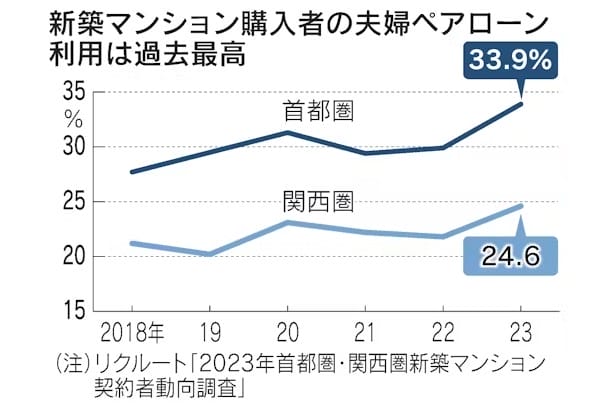
日本経済新聞によると、首都圏で新築マンションを購入して住宅ローンを利用した契約のうち約34%、関西では約25%がペアローンでした。マンション価格の上昇とともに、ペアローンの利用率も上昇基調にあると伝えられています。※2024年2月時点の報道データです。
ペアローンとは?2本の契約と2本の団信
1つの住宅に対して、夫婦や親子などの2人がそれぞれの名義で住宅ローンを組むのがペアローンです。お互いが相手の債務の連帯保証人になり、協力して返済していく形になります。
2本の契約に分かれるため、住宅ローン控除を2人がそれぞれ利用できます。借入可能額も、夫婦の年収が同じなら単純計算で2倍近くまで増やせる可能性があります。
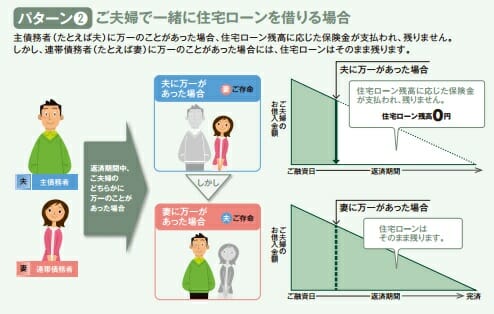
注意が要るのは、どちらか一方が死亡・高度障害になっても、2本の残高がまとめて0円になるわけではない点です。亡くなった側の契約分は団信で完済されますが、残された側の契約分の返済義務はそのまま残ります。
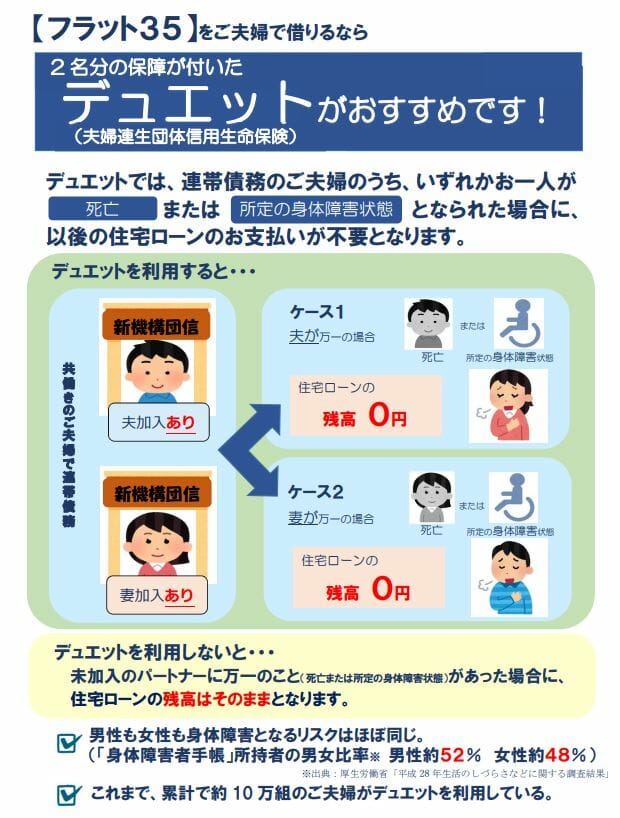
これを補うのが連生団信で、どちらかに万が一のことがあった場合に2本合計の残高が保険金で弁済されます。auじぶん銀行もペアローン連生団信を取り扱っています。ネット銀行ではPayPay銀行も超サポ団信(ペア型)という連生型の団信を用意しており、フラット35には夫婦の連帯債務で使えるデュエット(ペア連生団信)があります。
連生団信は、保障が広がる分の対価がかかる団信です。auじぶん銀行では単独ローンなら上乗せなしで使えるがん50%保障団信も、ペアローン連生団信にすると年0.30%の上乗せになります。フラット35のデュエットも新機構団信付きの金利+年0.18%です。2人分の残高をまとめて保障してもらう対価は確実に発生するため、後述の比較表で水準を押さえておく必要があります。
※加入条件・上乗せ金利は各行で異なります。auじぶん銀行では、ペアローンの債務者いずれかがワイド団信になる場合は連生団信を利用できません。
契約が2本に分かれるため、司法書士報酬や印紙代など契約1本ごとに発生する費用は2本分かかります(金額の増え方は後述します)。
増え続ける共働き世帯
女性の社会進出が進み、夫婦共働き世帯は増え続けています。フルタイムの共働き世帯が増えるにつれて、2人の収入を前提に住まいを選ぶ世帯も多くなっています。
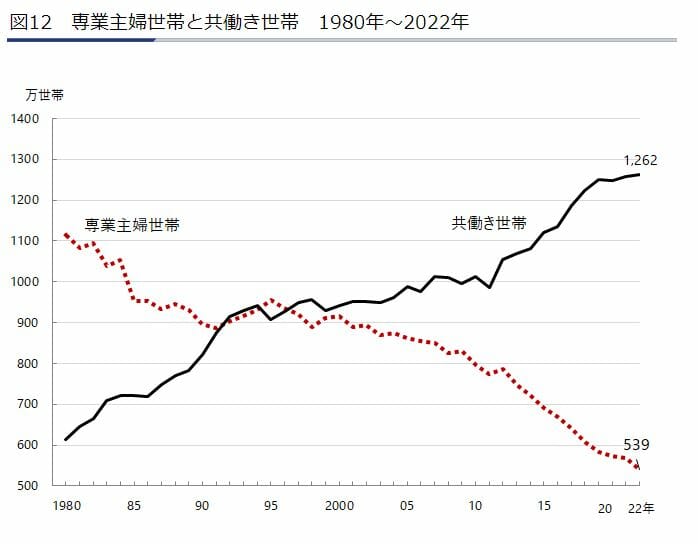
こうした変化に合わせて、2人で住宅ローンを借りる仕組みに対応する金融機関も増えました。その代表がペアローンです。
ペアローンと収入合算(債務連帯)の違い
混同しやすいペアローンと収入合算の違いを、契約の形・利点・短所で並べると次のようになります。
| ペアローン | 収入合算(債務連帯) | |
| 契約 | 2人が別々に契約を結ぶ | 1人(主契約者)の名義で契約を結ぶ |
| メリット | 2人がそれぞれ住宅ローン控除を受けられる 1人で契約するより借入額を増やせる | 1人で契約するより借入額を増やせる ペアローンを組めない人でも収入合算者になれるケースが多い |
| デメリット | 司法書士、収入印紙など契約に関わる諸費用が2倍必要 二人とも住宅ローン審査に通る必要がある 持ち分の設定によっては贈与税がかかる可能性がある | 連帯保証型の場合、収入合算者は団信に加入しない (例:契約者が夫である場合、妻に万が一のことがあっても基本的に団信の保障はない) |
判断の分かれ目は、住宅ローン控除を2人分使いたいかと、諸費用の増加を許容できるかの2点です。控除を2人で使える効果は大きい一方、契約が2本になる分だけ手続きと費用が増えるからです。次の見出しで、増える費用と増えない費用を分けて確認します。
ペアローンで増える費用と増えない費用
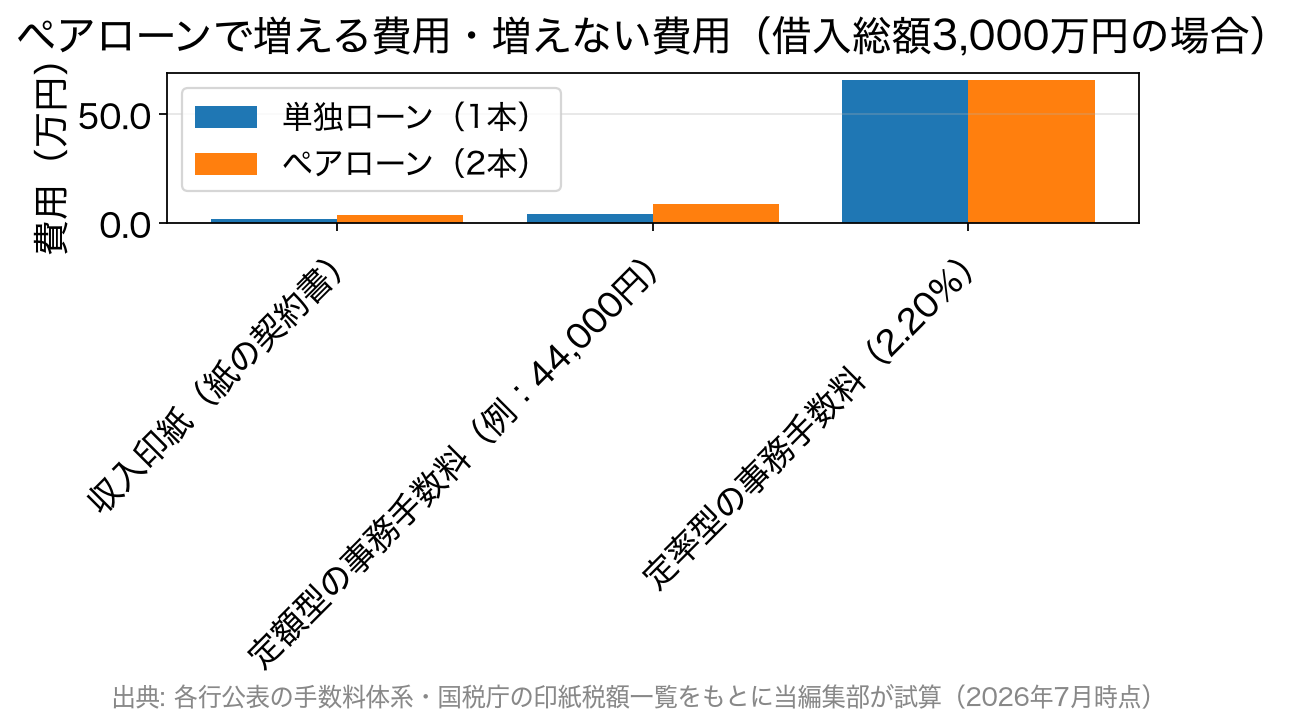
ペアローンは諸費用が2倍と説明されることがありますが、正確には、2倍になる費用とほとんど変わらない費用があります。ここを取り違えると、必要以上に身構えたり、逆に見積もりが甘くなったりします。
| 費用の種類 | ペアローンにすると | 理由 |
|---|---|---|
| 事務手数料(定率タイプ・借入額の2.20%(税込)など) | 合計額はほぼ変わらない | 借入総額に対する率で計算するため。3,000万円を1,500万円ずつ2本に分けても、率が同じなら合計額は同じです。 |
| 事務手数料(定額タイプ・44,000円(税込)など) | 2倍 | 契約ごとに定額でかかるため。 |
| 収入印紙(紙の契約書の場合) | 2倍 | 契約書が2通必要なため。電子契約なら原則0円。 |
| 司法書士報酬など契約ごとの実費 | 増える | 抵当権設定が2本分になるため。金額は依頼先により異なります。 |
| 団信の保険料 | 単独の団信で上乗せなしなら0円のまま/連生団信は上乗せあり | 2人分の加入になりますが、上乗せなしの団信を2人がそれぞれ選べば費用は増えません。 |
※費用の考え方の整理です。実際の金額・手数料体系は金融機関ごとに異なります。
つまりauじぶん銀行のように定率タイプの事務手数料(借入額の2.20%(税込))と電子契約を組み合わせた銀行では、ペアローンにしても増える費用は限られます。逆に事務手数料が定額タイプの商品は、1本なら割安でも2本にすると差が縮むという関係になります。ペアローンが前提なら、定額タイプと定率タイプのどちらが得かは1本のときと結論が変わりうるのです。
ペアローン利用時の団信はどうなる?
ペアローンでは2人がそれぞれ住宅ローンを組むため、団信の契約も2本になります。別々の契約なので、死亡・高度障害となった側の契約分しか保険金は支払われません。夫婦のどちらかに不測の事態が起きると、残された側の返済が続くうえに生活の形も変わるため、返済が苦しくなることがあります。
2人分の保障を確保したい場合の選択肢が、前述の連生団信(auじぶん銀行のペアローン連生団信、PayPay銀行の超サポ団信(ペア型)、フラット35のデュエットなど)です。フラット35のデュエットはペアローンではなく夫婦の連帯債務で使う仕組みで、SBIアルヒ(フラット35)などで相談できます。
デュエットの金利は新機構団信付きの金利+年0.18%で、2026年10月資金受取分の【フラット35】(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は年3.830%です(住宅金融支援機構・2026年10月時点)。
連生団信の上乗せ金利はいくらか(auじぶん銀行の例)
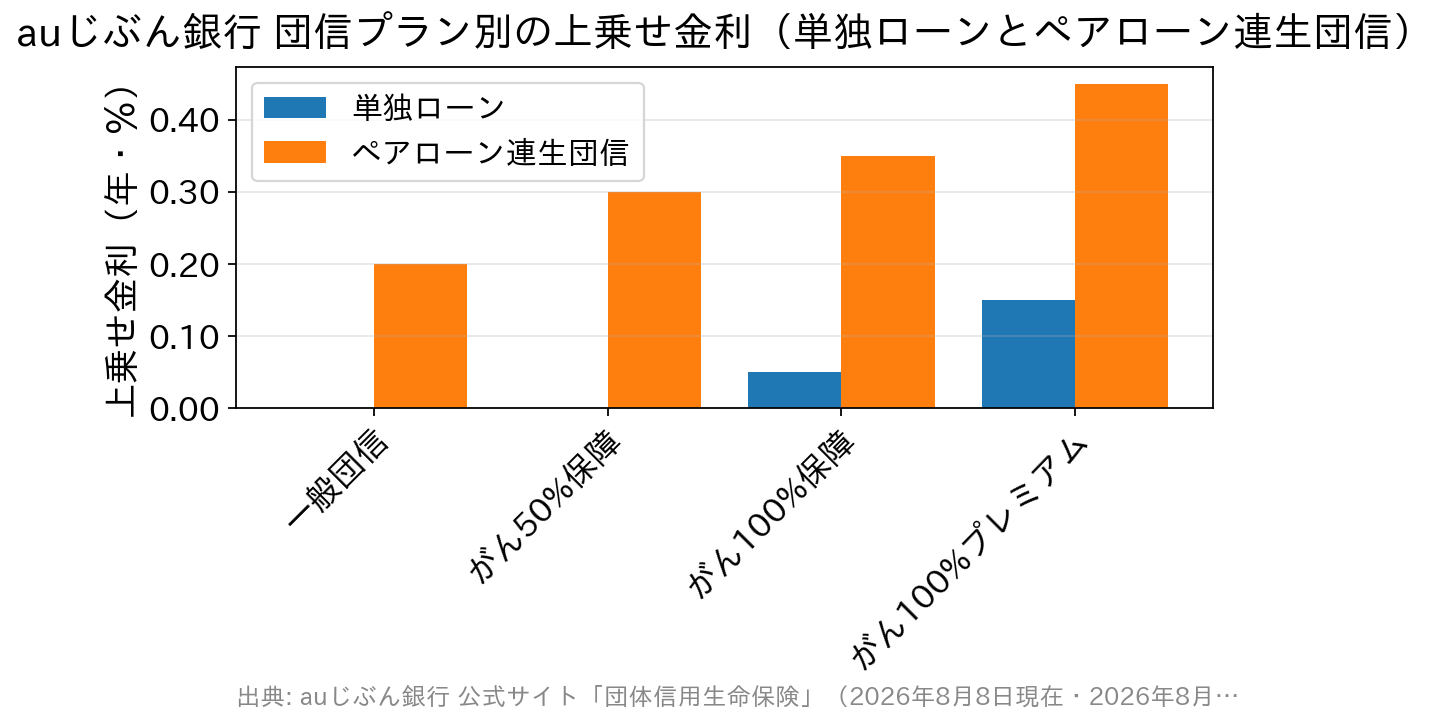
ペアローンの総コストでいちばん見落とされるのがこの部分です。auじぶん銀行の団信は単独ローンなら上乗せなしで手厚い保障が付くことで知られていますが、ペアローン連生団信を選ぶと同じプランでも上乗せ金利が発生します。auじぶん銀行の公式サイト(2026年10月9日現在)で公表されている水準は次のとおりです。
| 団信プラン(借入時50歳以下) | 単独ローン | ペアローン連生団信 |
|---|---|---|
| 一般団信(死亡・高度障害・余命6か月・重度がん) | 上乗せなし(一般団信専用の金利プランを適用) | +年0.200% |
| がん50%保障団信(がん診断50%+4疾病50%+全疾病長期入院) | 上乗せなし | +年0.300% |
| がん100%保障団信 | +年0.050% | +年0.350% |
| がん100%保障団信プレミアム(4疾病も100%+各種給付金) | +年0.150% | +年0.450% |
| ワイド団信 | +年0.300% | 利用不可(どちらかがワイド団信になると連生団信に加入できない) |
※auじぶん銀行 公式サイト「団体信用生命保険」(2026年10月9日現在)。上記の保障内容は2025年1月14日以降に借り入れた方が対象です。上乗せ金利の適用の有無・内容は同行が定める基準日で判定されるため、申込時の案内と異なる場合があります。51歳以上の方は一般団信・ワイド団信のみの取扱いです。ペアローン連生団信は、2人が同じプランを選ぶ必要があります。
単独なら上乗せなしのがん50%保障が、ペア連生にすると年0.30%。ペアローンは2本分の残高を抱える借り方なので、この0.30%は2本の契約それぞれにかかり、世帯の負担としては単独ローンの0.30%より重く効きます。
年0.30%の上乗せは世帯でいくらになるか(試算)
金額に置き換えると、判断の材料がはっきりします。2人がそれぞれ2,500万円を返済期間35年・元利均等で借り、仮の金利を年1.500%とした場合、がん50%保障団信を連生にして年1.800%になると、毎月の返済額は1人あたり約76,546円から約80,273円へ増えます。
| 項目 | 単独の団信×2人(上乗せなし) | ペアローン連生団信(+年0.30%) |
|---|---|---|
| 適用金利(仮定) | 年1.500% | 年1.800% |
| 1人あたりの毎月返済額 | 約76,546円 | 約80,273円 |
| 世帯の毎月返済額 | 約153,092円 | 約160,546円 |
| 世帯の差額 | 基準 | 月約7,453円・35年で約313万円 |
※当編集部の試算。元利均等・ボーナス返済なし・金利は全期間一定と仮定し、諸費用は含みません。実際の金利・返済額は審査や金利の見直しで変わります。
約313万円という差を、連生団信で得られる安心の値段として払うか、2人とも単独の団信にして浮いた分で定期保険など別の保険を組むかが、比べるべき選択肢です。連生にするかどうかは、保障の比較ではなく総支払額の比較として決めると判断がぶれにくくなります。
落とし穴①:保険金が下りると一時所得で課税されることがある
auじぶん銀行の公式サイトには、ペアローン連生団信について次の注意書きがあります(2026年10月9日現在)。
ペアローン債務者のいずれか1人に保険金の支払事由が生じ、被保険者2人分の保険金が支払われた場合、支払事由に該当していない方の免除された債務は一時所得とみなされ、所得税の課税対象になります。
つまり、連生団信で残された側のローンが0円になっても、その分に税金がかかる可能性があるということです。詳細は同行の被保険者のしおりにある「ペアローン連生団信に関する重要事項」に記載されており、税額の考え方に迷う場合は税務署や税理士への確認が確実です。PayPay銀行の超サポ団信(ペア型)にも、同じ趣旨の注意書きがあります。
落とし穴②:ペア相手が完済しても、上乗せ金利は残る
公式サイトに明記されている条件はもう一つあります。ペア相手のローンが完済などで終了した場合、ペア相手の保障は終了して本人のみの保障が続きますが、本人には引き続きペアローン連生団信の上乗せ金利が適用されます(2026年10月9日現在)。
収入に余裕があるほうから先に完済するという返し方とは相性が悪く、繰上返済の計画がある方ほど影響を受けやすい条件です。
落とし穴③:保障される金額には上限がある
auじぶん銀行の団信の引受保険会社はライフネット生命保険株式会社です。同社が提供する団信付帯の借入がほかにもある場合、加入最高保険金額は通算2億円で、ペアローン連生団信を申し込む場合はこの通算にペア相手の借入希望額も含まれます。借入金額の通算が1億円を超える場合は、別途保険会社所定の健診書などの提出が必要です(こちらもペア相手の借入希望額を含めて判定)。
都市部で高額のペアローンを組む世帯ほど、この上限は現実的な制約になります。
落とし穴④:審査の結果によっては保証付金利プランになる
auじぶん銀行の公式サイトには、審査の結果によって保証会社を利用する保証付金利プランになる場合があると記載されています。保証料相当額を上乗せした金利が設定されるプランで、2人とも同じ条件で借りられるとは限らないのがペアローンの見落としやすい点です。というのも、ペアローンは2人がそれぞれ審査を受けるため、片方だけ条件が変わることもあるからです。
団信は保障の厚さより先に、上乗せ金利で総額が動きます。ペアローンは2本分の借入になるため、上乗せ0.1%の差でも総返済額への影響は単独ローンより大きくなります。上乗せなしで保障を厚くできるかどうかは、ペアローンでは比較の中心に置くべき観点です。銀行ごとの疾病保障の上乗せ金利は、住宅ローンの団信と疾病保障の上乗せ金利の銀行別比較で並べています。
ペアローンの住宅ローン控除のメリットは大きい
ペアローンは2名の名義で契約するため、2人がそれぞれ住宅ローン控除を使えます。
住宅ローン減税は令和8年度税制改正で適用期限が5年延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までの入居が対象になりました(国土交通省「住宅ローン減税」)。控除率は年末残高の0.7%、新築住宅の控除期間は13年です。
2026年入居の新築・買取再販住宅の借入限度額は、認定長期優良住宅・認定低炭素住宅で子育て世帯・若者夫婦世帯が5,000万円、それ以外の世帯が4,500万円となっています。
限度額5,000万円なら控除額は年間最大35万円で、ペアローンで2人が使えば世帯で年間最大70万円の控除枠になります。
※子育て世帯は19歳未満の扶養親族がいる世帯、若者夫婦世帯は夫婦のいずれかが40歳未満の世帯です(入居年の12月31日時点で判定)。適用には合計所得金額2,000万円以下、床面積40㎡以上(合計所得金額1,000万円超の方や、子育て世帯等への上乗せ措置を使う方は50㎡以上)などの要件があります。住宅の性能・入居年・世帯区分で限度額が細かく分かれます。
注意したいのは、控除できる額は借入額ではなく所得税・住民税の納税額が上限になる点です。片方の収入が少ない場合、持ち分と借入割合を大きくしても控除を使い切れないことがあります。ペアローンの割合は、控除を使い切れるかまで考えて決めるのが合理的です。
auじぶん銀行のペアローンの特徴
同居予定の婚約者ともペアローンが組める
多くの金融機関のペアローンは入籍済みの夫婦が対象ですが、auじぶん銀行では同居予定の婚約者ともペアローンを申し込めます(後日、入籍を証する書面の提出を求められる場合があります)。住宅ローンのために入籍を前倒しする必要がないため、結婚と同時に新居へ移り共働きを続ける予定の人には使いやすい条件です。
親子でもペアローンが組める
auじぶん銀行のペアローンは親子でも利用できます。親の年齢によっては借入期間や団信の選択肢が限られるため、どちらが何年で返すかを先に決めておくと手続きがぶれにくくなります。
事実婚・同性パートナーとも組める
auじぶん銀行の住宅ローンは、事実婚の相手や同性パートナーとのペアローンにも対応しています。本審査では関係を確認できる書類(事実婚の場合は住民票など)の提出が必要になるため、事前に準備しておくと審査が滞りにくくなります。
返済期間・自己資金でも金利は変わる
ペアローンを選ぶ人は、借入額を増やしたい、自己資金を厚く用意しにくいといった事情を抱えていることが多く、その場合は表示金利のままでは借りられないことがあります。auじぶん銀行の公式サイトでは、次の上乗せが案内されています。
| 条件 | 上乗せ金利(年) |
|---|---|
| 借入期間を35年1か月以上(長期返済・最長50年)とする場合 | +0.100% |
| 物件価格の80%超を借り入れる場合 | +0.045% |
※auじぶん銀行 公式サイト(2026年10月9日現在)。上乗せ金利は今後の金利情勢等により変更となる場合があります。長期返済の上乗せは、借入後に繰上返済で期間が短くなっても引き続き適用されます。
連生団信の上乗せと重なると、表示金利+0.045%+0.100%+0.300%といった積み上がり方をすることもあるため、比較サイトの一覧に載っている最低金利だけで判断すると資金計画がずれます。
疾病保障が豊富で万が一の備えが厚い
auじぶん銀行ではがん診断50%保障、4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)の50%保障、全疾病長期入院保障が上乗せなしで付帯します(単独加入のがん50%保障団信)。※がん保障付き団信は借入時年齢50歳以下の方が対象です。51歳以上の方は一般団信・ワイド団信のみとなります。
上乗せなしになるのは単独ローンの場合です。前述のとおり、同じがん50%保障団信でもペアローン連生団信にすると年0.30%の上乗せになり、ここを混同したままauじぶん銀行なら無料と読んでしまうと資金計画がずれます。
その一方で、連生にせず2人がそれぞれ単独の団信に入る形であれば、2人とも上乗せなしでがん50%保障・4疾病50%保障・全疾病長期入院保障を持てます。ペアローンは2本分の残高を抱える形になるため、この選択肢があること自体の価値は大きいと言えます。
さらに上乗せ金利を払えば、がんと診断された時点で残高が0円になるがん100%保障団信(単独 年0.05%上乗せ/ペア連生 年0.35%)や、4疾病も100%保障になり各種給付金も付くがん100%保障団信プレミアム(単独 年0.15%上乗せ/ペア連生 年0.45%)も選べます。引受保険会社はライフネット生命保険株式会社です(2026年10月9日現在)。
ペアローンを選ぶ理由の多くは、1人の収入では希望する住宅に届かないことです。家計に占める返済の割合が高くなりやすいため、不測の事態への備えは単独ローン以上に厚めに考える必要があります。
印紙代が不要!ペアローンなら4万円の節約に
住宅ローンの契約書を紙で作成すると、契約金額が1,000万円超5,000万円以下の場合は2万円の収入印紙が必要です。ペアローンでは契約書が2通になるため、合計4万円かかります。auじぶん銀行は電子契約のため、原則としてこの4万円がかかりません。
契約書に必要な印紙額
| 住宅ローン契約額 | 印紙額 |
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1千万円以下 | 10,000円 |
| 1千万円を超え5千万円以下 | 20,000円 |
| 5千万円を超え1億円以下 | 60,000円 |
※金銭消費貸借契約書(第1号文書)の印紙税額。出典:国税庁「No.7140 印紙税額の一覧表」
【最後に】ペアローンの注意点・デメリット
最後に、ペアローンで実際につまずきやすい点を整理します。
育休中も返済は続く/継続的な収入を前提にしていないか
ペアローンは2人分の収入が続くことを前提にした借り方です。産休・育休中も返済は止まらず、病気やケガでどちらかが働けなくなる可能性もあります。片方の収入だけで何か月しのげるかを確かめたうえで借入額を決めると、育休中の収入減まで織り込んだ資金計画になります。
別居や離婚することになったら?
別居や離婚をしても、金融機関がローンの1本化に応じるとは限りません。1名分にまとめると返済負担率の面で審査が通りにくくなるためです。
売却で合意できたとしても、売却価格が住宅ローン残高を下回れば、差額を現金で用意する必要があります。新生活を始めるタイミングでまとまった資金を出すのは負担が大きく、結果としてどちらかが住み続けて返済を続けるという選択を迫られることもあります。借入額を抑える、繰上返済を進めるといった備えが有効です。
持ち分とローンの割合に注意
登記の持ち分と住宅ローンの負担割合が大きくずれていると、贈与とみなされて贈与税の対象になる可能性があります。頭金を出した割合も含めて、実際の負担に見合った持ち分にしておく必要があり、判断に迷う場合は税務署や税理士に確認するのが確実です。
ペアローンでよくある質問
Q. ペアローンにすると審査は厳しくなりますか?
A. 2人ともが審査に通る必要があり、どちらか一方でも通らなければペアローンは成立しません。片方の勤続年数が短い、転職直後、派遣・契約社員といった事情がある場合は、収入合算や、雇用形態の条件が緩やかな銀行も含めて比べるほうが現実的です。
Q. 夫婦で借入額の配分はどう決めればよいですか?
A. 出発点は収入の比率と持ち分の比率をそろえることです。そのうえで、住宅ローン控除を使い切れるか(納税額の範囲か)、育休などで収入が下がる時期があるかを踏まえて調整します。返済額の大きいほうに保障を厚めに付ける考え方もあります。
Q. 片方が先に完済したい場合、繰上返済は自由にできますか?
A. 契約が別々なので、それぞれの契約で個別に繰上返済できます。ただしauじぶん銀行のペアローン連生団信では、相手が完済しても本人の上乗せ金利は残ります。定率タイプの事務手数料も繰上返済で戻らないため、早期完済の予定があるなら手数料体系まで含めて選ぶ必要があります。
Q. auじぶん銀行のペアローンでは連生団信を選ばないといけませんか?
A. 単独の団信とペアローン連生団信のどちらかを選ぶ形で、連生は必須ではありません。2人がそれぞれ単独の団信に入れば、50歳以下なら上乗せなしでがん50%保障団信を持てます。連生にする場合は、2人が同じプランを選ぶ必要があります。
【参考】ペアローンを取り扱いしている主要金融機関
| ソニー銀行 | SBIマネープラザ(ドコモSMTBネット銀行(旧・住信SBIネット銀行)) | イオン銀行 |
| SBIアルヒ | SBI新生銀行 | auじぶん銀行 |
| 三菱UFJ銀行 | みずほ銀行 | 三井住友銀行 |
| 三井住友信託銀行 | りそな銀行 | 横浜銀行 |
| 武蔵野銀行 | 福岡銀行 | 千葉銀行 |
| 北洋銀行 | PayPay銀行 | その他・多数 |
※ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日(金)17時で終了し、以降は銀行代理業者が窓口となる対面相談コースでの申込みになります。
大手行のペアローン向け団信と比べたい方は、ペアローン限定の団信も扱うりそな銀行の団信革命と上乗せ金利の検証や、超サポ団信(ペア型)を扱うPayPay銀行の住宅ローンの金利・団信の解説も参考になります。
※手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
auじぶん銀行のペアローンと収入合算の違いは、auじぶん銀行の住宅ローンのペアローン・収入合算の解説でも詳しく取り上げています。
【徹底解説】auじぶん銀行の住宅ローン関連特集
- auじぶん銀行の住宅ローンの落とし穴・メリットやデメリットとは?
- 【特別企画】auじぶん銀行の住宅ローンの住宅ローン担当部署に特別インタビュー!
- auじぶん銀行の住宅ローン詳細
- auじぶん銀行の住宅ローンの最新金利
- auじぶん銀行の住宅ローン審査は厳しい?甘い?
- auじぶん銀行でのフラット35の取扱いについて
- auじぶん銀行のペアローンを徹底解説!
- au住宅ローンとauじぶん銀行住宅ローンの違いとは?
- [auじぶん銀行・ドコモSMTBネット銀行・楽天銀行] 無料の疾病保障付き住宅ローンの保障内容を比較!
- ソニー銀行 vs auじぶん銀行の住宅ローンを徹底比較。無料のがん保障の違いは?
- auじぶん銀行の住宅ローンのキャンペーンコードの入手方法は?
